
Nakit ödeme riskleri nelerdir: kısa sınıflandırma
Nakit ödeme riskleri, işletmeye doğrudan fiziksel kayıp, muhasebe hataları, likidite bağlanması ve izlenebilirlik eksikliği yoluyla zarar verir. Bu başlık altında beş ana risk grubunu kısa ve net biçimde tanımlayalım: fiziksel kayıp ve hırsızlık, muhasebe hataları ve sahte banknotlar, likidite tuzakları, izlenebilirlik eksikliği ve işlem hatalarının operasyonel etkisi.
- Fiziksel kayıp ve hırsızlık riski: Dükkan içinde, taşımada veya kasada meydana gelen çalınma ve ziyan.
- Muhasebe hataları ve sahte banknotlar: Yanlış sayım, kayıt dışı gelirler ve sahteparanın tespiti sorunları.
- Likidite tuzakları: Büyük nakit rezervlerinin işletme sermayesini bağlaması veya yatırım fırsatlarını kaçırma.
- İzlenebilirlik eksikliği: Nakdin denetlenmesinin zorlaşması, yanlış beyan ve vergisel riskler.
- Operasyonel hata ve gecikmeler: Nakitle ilgili süreçlerin zaman alması nedeniyle müşteri kaybı ve stok hataları.
Finansal maliyetler: nakit yönetiminin görünür ve gizli giderleri
Nakit işlemler doğrudan ve dolaylı maliyetler üretir. Doğrudan maliyetler nakit sayma, taşıma ve banka yatırma süreçlerinin işçilik ve hizmet giderleridir. Dolaylı maliyetler ise kasada tutulan paranın fırsat maliyeti ve hırsızlık, sahte para gibi kayıplardır.
Nakit sayma ve taşıma için ayrılan süre çalışan maliyetini artırır. Günlük kasayı kapatmak, saymak ve mutabakat yapmak hem zaman hem de hata riski doğurur. Bankaya yatırma hizmetleri ve nakit taşımacılığı sigorta ve güvenlik ücretleri gerektirir. Bu harcamalar yıllık toplamda küçük işletme bütçesinde belirgin yer tutabilir.
Günlük kasada tutulan paranın fırsat maliyeti, örneğin aynı tutarın kısa vadeli yatırım veya kredi ödemesinde kullanılamaması ile ölçülür. Küçük işletme için bu kayıp, büyüme ve nakit akışı esnekliğini kısıtlar. Sahte para ve sayım hatalarından kaynaklanan doğrudan zararlar ayrıca muhasebe kayıtlarına olumsuz yansır ve nakit rezervlerini küçültür.
Operasyonel verimlilik: zamanın nakitle nasıl harcandığı
Nakit işlemleri, çalışanın müşteri hizmetine ayırabileceği zamanı azaltır. Örneğin kasada harcanan ekstra 5-10 dakika, yoğun günlerde kuyruğun uzamasına ve müşteri memnuniyetinin düşmesine yol açar. Bu etki özellikle öğle ve akşam yoğun saatlerde belirginleşir.
Haftalık veya aylık nakit mutabakatı süreçleri iş gücü gerektirir ve hata oranı taşır. Hatalı sayım veya kayıt eksikliği, sonraki dönemde ilave inceleme ve düzeltme adımları doğurur. Küçük işletmelerde nakit odaklı süreçlerin ölçeklenmesi zordur; işlemler arttıkça hata ve gecikme hızla büyür.
Nakit takibi eksikliği stok yönetimini ve tedarikçi ödemelerini etkiler. Ödemeler zamanında yapılmazsa tedarik zinciri bozulabilir, indirimler kaçırılabilir veya stok tükenebilir. Ayrıca nakit akışını doğru izlemeyen işletme, kısa vadeli kredi ihtiyaçlarını öngörmede zorlanır.
Güvenlik ve hukuki riskler: nakit nedeniyle artan sorumluluklar
Nakit tutmak, mağaza içi saldırı riskini yükseltir. Yüksek nakit bulunan işletmeler, suç açısından daha yüksek hedef haline gelebilir. Bu durum çalışan güvenliğini de doğrudan etkiler; çalışanların fiziksel bütünlüğünü korumak için ekstra önlem alınması gerekir.
Vergi denetimleri ve nakit kayıtlarındaki eksiklikler cezai risk yaratır. İzlenebilir olmayan işlemler ya da yetersiz kayıt, vergi idaresi incelemesinde sorun oluşturabilir. Bu tür eksiklikler cezaya, ek vergiye ve itibar kaybına yol açabilir.
Para taşımada üçüncü taraf hizmet kullanımı ise sözleşme riskleri getirir. Taşıma firmasıyla yapılan anlaşmalar dikkatle incelenmeli; sorumluluk, sigorta kapsamı ve zarar durumundaki prosedürler netleştirilmelidir. Kayıt dışı işlem algısı ise müşteri ve tedarikçi güvenini zedeler; uzun vadede itibar kaybı maliyetleri yükseltir.
Alternatifler ve maliyet karşılaştırması: POS, temassız ve dijital ödemeler
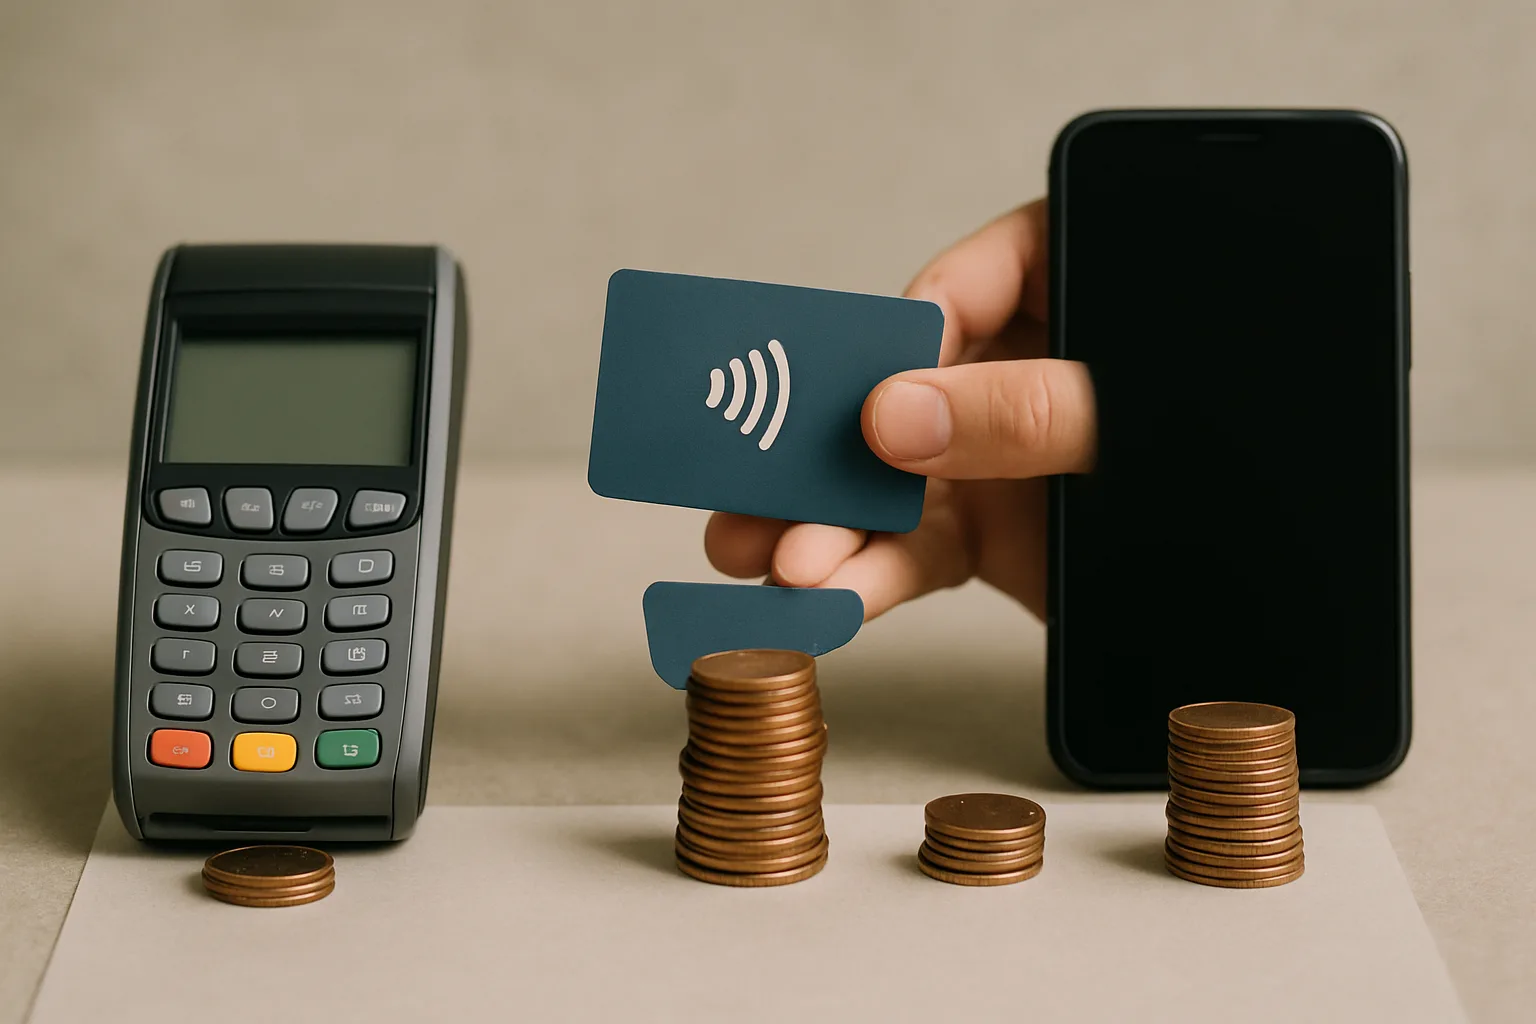
POS cihazı, temassız ve dijital ödemeler nakit risklerini azaltır ve operasyonel verimliliği artırır. Bu bölümde ödeme çözümlerinin maliyetlerini ve sağladıkları tasarrufları karşılaştıracağız. Aşağıdaki tablo temel başlıkları yan yana koyar: başlangıç maliyeti, işlem komisyonu, güvenlik etkisi ve uzun vadeli tasarruf potansiyeli.
| Ödeme yöntemi | Başlangıç maliyeti | İşlem komisyonu | Güvenlik ve hata azalma | Uzun vadeli tasarruf |
|---|---|---|---|---|
| Fiziksel nakit | Düşük | Yok | Düşük | Yok veya negatif |
| POS cihazı (kurulumlu) | Orta | Satış başına %0.5-%3 arası | Yüksek | Orta-yüksek |
| Temassız kartlar ve cüzdanlar | Orta | Benzer POS komisyonu | Yüksek | Yüksek |
| Dijital ödeme altyapısı (online) | Orta-yüksek | İşlem başına sabit veya % | Çok yüksek | Yüksek |
POS cihazı maliyeti, genellikle cihaz kirası veya satın alma ile başlar. İşlem komisyonları sağlayıcıya ve kart türüne göre değişir. Uzun vadede nakit yönetimi, güvenlik ve hata maliyetleri hesaplandığında POS’a yapılan yatırım pozitif getiri sağlayabilir. Temassız ödemeler hırsızlık ve sahte para riskini azaltır; dijital altyapı ise izlenebilirliği ve raporlamayı güçlendirir.
Uygulama rehberi: esnaf için adım adım nakit maliyetini azaltma planı
Bu bölümde esnaf için kısa, orta ve uzun vadeli adımlarla nakit maliyetini azaltma planı veriyorum. İlk adım mevcut nakit akışını ölçmek ve kayıp kayıt sistemini kurmaktır. Bu ölçüm olmadan hangi adımın öncelikli olduğunu belirlemek zorlaşır.
Kısa vadeli adımlar (ilk 30 gün)
- Günlük/haftalık kasaya dair basit mutabakat formu oluşturun ve uygulayın.
- Çalışanlara nakit sayımı ve kayıp bildirim prosedürünü öğretin.
- Küçük satışlarda kart kullanımını teşvik etmek için görsel hatırlatıcılar yerleştirin.
- Kasada tutulan azami nakit miktarını belirleyin ve fazla parayı günlük olarak bankaya yatırın.
Orta vadeli uygulamalar (3-6 ay)
- POS cihazı sağlayıcıları arasında maliyet-fayda analizi yapın ve pazarlık yapın.
- Temassız ödeme desteği sağlayarak işlem hızını artırın.
- Güvenlik yatırımlarını (güçlü kasa, kamera) risk seviyesine göre planlayın.
- Nakit mutabakat sürecini yazılı prosedür ve sorumluluklarla oturtun.
Uzun vadeli KPI’lar ve ölçüm yöntemleri
- Nakit oranı: toplam satış içinde nakit payı yüzdesini aylık izleyin.
- Kayıp ve hata tutarı: aylık olarak sahte para ve sayım hatası toplamını kaydedin.
- POS işlem payı: toplam satış içindeki kartlı ödeme payını yükseltin.
- Müşteri bekleme süresi: nakit azalınca ortalama işlem süresinin düşmesini hedefleyin.
POS cihazı seçimi ve çalışan eğitimi kritik iki adımdır. Cihaz maliyeti, işlem komisyonu ve sağlayıcı desteğini karşılaştırın. Çalışanların cihaz kullanımına ve müşteriye ödeme konusunda bilgilendirmeye alışması için eğitim planı hazırlayın. Sözleşme pazarlığında işlem komisyonu ve ek ücretler üzerinde odaklanın.
Örnek eşik değerleri: hangi işlem hacminde nakit azaltma net fayda sağlar?
Her işletmenin eşiği farklıdır; yine de bazı pratik göstergeler yardımcı olur. Eğer nakit işlemleriniz toplam satışın yüzde 50’sinden fazlasını oluşturuyorsa, POS ve temassız altyapıya yatırımın geri dönüş süresi genellikle daha kısa olur. Daha düşük nakit paylarında ise görünür maliyetler azalır ama gizli maliyetler hala mevcut olabilir.
Karar verirken şu noktaları değerlendirin: aylık nakit taşıma ve sigorta giderleri, kasada geçirilen toplam işçilik süresi, sahte para ve hata nedeniyle oluşan aylık zarar. Bu kalemlerin toplamı, POS ve altyapı maliyetinin yıllık maliyetine yaklaştığında veya geçince nakit azaltma net fayda verir.
Sık sorulan sorular
Nakit ödeme riskleri nasıl hesaplanır ve hangi metrikler izlenmeli?
Nakit ödeme risklerini ölçmek için birkaç temel metrik izleyin: nakit oranı (satışlardaki nakit payı), günlük/aylık nakit kaybı (sahte para ve sayım hataları), nakit taşıma maliyeti ve kasada geçirilen toplam personel süresi. Bu veriler aylık raporlarla izlenirse risk trendleri ve tasarruf fırsatları netleşir.
Ayrıca fırsat maliyeti hesaplamak faydalıdır: kasada tutulan ortalama nakit tutarını alıp, bu tutarın alternatif kullanımından elde edilebilecek tahmini getiriyi hesaplayın. Bu yöntem hangi miktarda nakdin serbest bırakılmasının daha anlamlı olduğunu gösterir.
POS cihazı almak nakitle çalışmanın tüm risklerini ortadan kaldırır mı?
Hayır, POS cihazı tüm riskleri tamamen ortadan kaldırmaz ancak fiziksel hırsızlık, sahte para ve bazı muhasebe hatalarını önemli ölçüde azaltır. Kartlı işlemler izlenebilirliği ve raporlamayı artırır, bu da vergi ve denetim risklerini düşürür.
Bununla birlikte POS kullanımı işlem komisyonu, donanım maliyeti ve teknik destek gerektirir. Sözleşme ve güvenlik önlemlerini iyi yönetmezseniz yeni riskler ortaya çıkabilir. Bu nedenle POS stratejisini genel nakit yönetimi planınızın parçası olarak değerlendirin.
Küçük bir dükkan için nakit azaltma maliyeti ne kadar sürede amorti olur?
Amorti süresi işletmenin satış hacmi, nakit işlem payı ve mevcut nakit yönetimi maliyetlerine bağlıdır. Örnek bir hesapla; aylık işlem hacmi 100.000 TL ve nakit payı yüzde 60 ise; nakit taşıma, güvenlik ve fırsat maliyetleri aylık 3.000-6.000 TL arasında olabilir. POS komisyonları ve cihaz maliyeti düşüldüğünde yatırım genellikle 6-18 ay arasında amorti olabilir.
Kesin süre işletmeye özgü değişkenlere bağlıdır. Sağlayıcı seçimi, pazarlık gücü ve çalışan adaptasyonu amorti süresini kısaltır. Bu yüzden yatırım kararı almadan önce kendi aylık nakit maliyetlerinizi detaylı hesaplayın.
Sonuç ve bir sonraki adım
Nakit ödeme riskleri, hem doğrudan hem de dolaylı maliyetlerle işletme kârlılığını zedeler. Öncelikle mevcut nakit akışınızı ölçün ve aylık nakit maliyetinizi hesaplayın. Ardından kısa vadede günlük mutabakatı başlatın ve 3-6 ay içinde POS ve temassız ödeme seçeneklerini test ederek uygulamaya alın.
Şimdi yapmanız gereken üç net adım: 1) Günlük nakit mutabakat formunu hemen uygulamaya koyun; 2) Üç farklı POS sağlayıcısından teklif alın ve işlem maliyetlerini karşılaştırın; 3) İlk 3 ay için temassız ödeme teşvikleri deneyin ve KPI’ları izleyin. Bu adımlar nakit risklerini azaltmak ve işletme maliyetlerini kontrol altına almak için doğrudan işe yarar.